PLF 2027 cigarette électronique : l’avenir du vapotage en France se joue actuellement à l’Assemblée nationale. Entre le rejet du budget de la Sécurité sociale, les propositions de taxation des e-liquides, les nouvelles règles envisagées pour les boutiques spécialisées et les amendements concernant les buralistes, cette semaine d’octobre 2026 marque une étape importante pour les professionnels et les consommateurs.
Au 24 octobre 2026, aucune des nouvelles taxes examinées dans cet article ne doit être considérée comme définitivement adoptée. Les amendements restent soumis aux différentes étapes de la procédure parlementaire.
Chez Magic Vape, nous suivons ces évolutions afin d’informer les vapoteurs, les anciens fumeurs et les professionnels indépendants des conséquences possibles sur les prix, la distribution et l’avenir de la cigarette électronique.
PLF 2027 cigarette électronique : ce qu’il faut retenir
Les débats budgétaires concernent deux textes distincts : le projet de loi de finances pour 2027 (PLF), consacré au budget de l’État, et le projet de loi de financement de la Sécurité sociale pour 2027 (PLFSS).
Le vendredi 23 octobre 2026, l’Assemblée nationale a rejeté en première lecture le PLFSS 2027 après un vote défavorable sur sa partie recettes. Parallèlement, plusieurs amendements déposés dans le cadre du PLF 2027 pourraient modifier la fiscalité et les conditions de commercialisation des produits du vapotage.
Parmi les mesures proposées figurent une taxe de 15 centimes par millilitre sur les e-liquides, une taxation plus limitée des produits nicotinés, la création d’un régime de licence pour certains vendeurs et des dispositions visant à réserver certaines catégories de produits nicotiniques au réseau des buralistes.
Ces propositions sont distinctes et parfois concurrentes. Leur dépôt ne signifie ni leur adoption ni leur entrée en vigueur.
PLFSS 2027 : le budget de la Sécurité sociale rejeté le 23 octobre
Le vendredi 23 octobre 2026, les députés ont rejeté la deuxième partie du projet de loi de financement de la Sécurité sociale pour 2027, consacrée aux recettes.
Le résultat officiel du scrutin est sans ambiguïté :
- 115 voix contre ;
- 1 voix pour ;
- 22 abstentions.
Ce vote a entraîné le rejet de l’ensemble du PLFSS 2027 en première lecture à l’Assemblée nationale.
Les règles applicables à l’examen des textes financiers empêchent en effet de poursuivre l’examen de la partie dépenses lorsque la partie recettes n’a pas été adoptée.
Quelles conséquences pour les amendements ?
Les modifications adoptées au cours des débats de première lecture ne constituent pas, à ce stade, des dispositions législatives définitives.
Le rejet du texte interrompt cette étape de la procédure, mais ne signifie pas que toutes les propositions ont définitivement disparu du débat parlementaire.
Le Sénat peut à son tour examiner le projet et proposer de nouvelles modifications. Les deux chambres pourront ensuite être amenées à rechercher un accord.
Pour le secteur du vapotage, il faut donc distinguer les dispositions du PLFSS de celles du PLF, qui poursuivent leur propre parcours parlementaire.
Le rejet du PLFSS ne signifie pas que les propositions fiscales concernant la cigarette électronique ont été abandonnées.
PLF 2027 cigarette électronique : la taxe de 15 centimes par millilitre
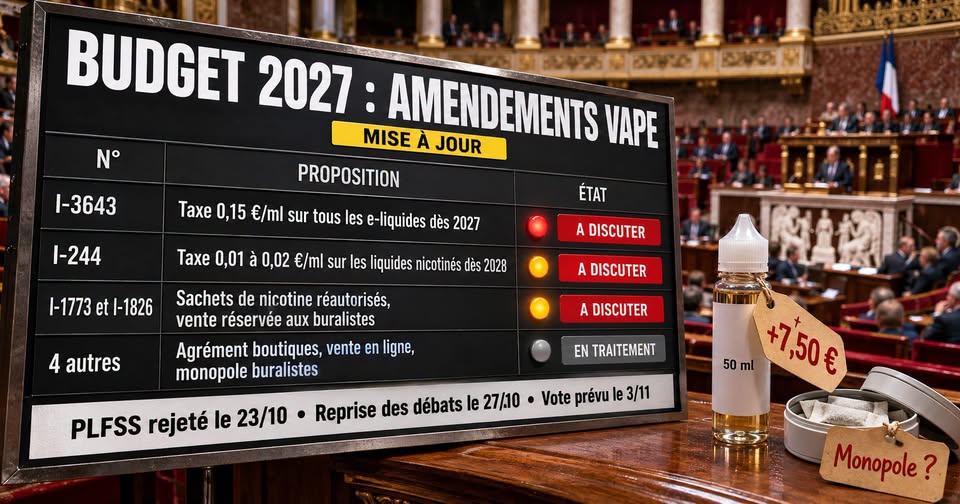
L’un des amendements les plus importants pour les consommateurs est le n° I-3643, déposé dans le cadre du projet de loi de finances pour 2027.
Cette proposition prévoit la création d’une accise de 0,15 € par millilitre sur les liquides destinés au vapotage.
Sa particularité est de concerner aussi bien les e-liquides contenant de la nicotine que ceux qui n’en contiennent pas.
Le texte prévoit une entrée en vigueur au 1er janvier 2027, sous réserve de son adoption définitive.
Combien coûterait cette taxe sur les e-liquides ?
Pour comprendre les conséquences potentielles, voici le montant théorique de l’accise selon la contenance du flacon.
| Contenance | Taxe proposée |
|---|---|
| 10 ml | 1,50 € |
| 30 ml | 4,50 € |
| 50 ml | 7,50 € |
| 100 ml | 15,00 € |
| 200 ml | 30,00 € |
Ces chiffres correspondent uniquement au montant de l’accise proposé. Ils ne constituent pas une prévision exacte de l’augmentation du prix de vente final, qui dépendrait notamment du traitement fiscal et de la répercussion commerciale.
Pour un vapoteur utilisant régulièrement des flacons de grande contenance, l’effet potentiel serait néanmoins important.
Un flacon de 100 ml serait ainsi concerné par 15 € d’accise, tandis qu’un flacon de 200 ml représenterait 30 € de taxation spécifique.
Pourquoi cette proposition suscite-t-elle des inquiétudes ?
Une taxation élevée pourrait réduire l’écart de prix entre le vapotage et le tabac fumé, particulièrement pour les personnes qui utilisent la cigarette électronique comme alternative à la cigarette traditionnelle.
Les défenseurs de la mesure mettent en avant la nécessité d’encadrer fiscalement les produits du vapotage et de limiter leur attractivité, notamment auprès des jeunes.
À l’inverse, les professionnels indépendants peuvent craindre une hausse des dépenses des consommateurs, un ralentissement des ventes et une fragilisation du marché légal.
L’enjeu est de trouver un équilibre entre prévention, protection des mineurs et maintien de solutions accessibles pour les fumeurs adultes souhaitant abandonner la cigarette.
Amendement I-244 : une taxation plus limitée à partir de 2028
L’amendement n° I-244 propose une approche différente de celle du I-3643.
Il prévoit une accise réservée aux produits contenant de la nicotine, avec deux niveaux de taxation :
- 0,01 € par millilitre pour une concentration supérieure à 0 et inférieure ou égale à 15 mg/ml ;
- 0,02 € par millilitre pour une concentration supérieure à 15 mg/ml.
Les liquides sans nicotine seraient exclus du dispositif proposé.
L’entrée en vigueur serait fixée au 1er janvier 2028.
Une différence considérable entre les propositions
Prenons l’exemple d’un flacon de 10 ml contenant 20 mg/ml de nicotine.
Avec l’amendement I-244, l’accise serait de 0,20 €.
Avec l’amendement I-3643, elle serait de 1,50 €.
L’écart entre les deux propositions est donc considérable.
Le projet gouvernemental comporte également une proposition de fiscalité différenciée, présentée à hauteur de 3 à 5 centimes par millilitre selon la concentration de nicotine.
Il ne faut donc pas parler d’une taxe unique déjà décidée : plusieurs orientations fiscales sont actuellement en concurrence.
Vente de cigarettes électroniques : quel avenir pour les boutiques indépendantes ?
La fiscalité ne représente qu’une partie des inquiétudes liées au PLF 2027.
D’autres amendements concernent directement les conditions de distribution des produits du vapotage.
Les propositions n° I-605, I-606, I-1339 et I-1725 sont notamment à surveiller dans le cadre des débats.
Elles s’inscrivent dans les discussions autour de la création d’une catégorie fiscale spécifique pour les produits du vapotage, de l’encadrement des distributeurs et des conditions d’autorisation de vente.
Les dispositifs proposés ne sont pas identiques : certains envisagent une accise initialement fixée à zéro euro, tandis que d’autres abordent plus directement l’organisation des réseaux de distribution.
Une taxe à zéro euro ne signifie pas une absence de réglementation
La création d’une accise dont le tarif initial est fixé à zéro euro peut sembler rassurante pour les consommateurs.
Mais elle peut également accompagner la création d’un cadre administratif et fiscal spécifique.
Un tel dispositif pourrait ensuite évoluer par décision législative, avec une modification du taux applicable.
Il convient donc d’examiner non seulement le montant de la taxe, mais également les obligations imposées aux professionnels.
Agrément, licence et vente en ligne
La création d’un régime de licence ou d’agrément pourrait modifier les conditions d’exercice des commerces spécialisés.
Selon les modalités finalement retenues, les entreprises pourraient devoir satisfaire à de nouvelles obligations administratives, de traçabilité ou de contrôle.
Pour les boutiques physiques indépendantes, les conséquences dépendraient notamment des critères d’accès au dispositif et des coûts associés.
Pour les sites spécialisés dans la cigarette électronique, comme Magic-Vape.fr, l’avenir de la vente en ligne constitue également un enjeu majeur.
Aucune interdiction générale nouvelle de la vente en ligne ne peut être déduite du seul dépôt de ces amendements. Il faudra examiner précisément les textes éventuellement adoptés.
Buralistes et cigarette électronique : vers une concentration de la distribution ?
La place des buralistes dans la commercialisation des produits nicotiniques constitue un autre sujet important.
Certains amendements envisagent un encadrement de la distribution qui pourrait renforcer le rôle du réseau des débits de tabac.
Cette orientation soulève plusieurs questions pour les boutiques spécialisées.
Les commerces indépendants consacrés au vapotage disposent souvent d’une activité centrée sur les dispositifs électroniques, les résistances, les batteries, les e-liquides et l’accompagnement technique des utilisateurs.
Une restriction importante de leurs possibilités de vente pourrait modifier profondément l’organisation du secteur.
Pourquoi cette question concerne directement les consommateurs
Une concentration de la distribution pourrait avoir plusieurs conséquences :
- une diminution du nombre de points de vente spécialisés ;
- une réduction de la diversité des références disponibles ;
- des changements dans les conditions d’accès aux produits ;
- une modification de la concurrence entre distributeurs ;
- des conséquences économiques pour les petites entreprises.
Ces effets restent hypothétiques tant que les règles définitives ne sont pas connues.
Chez Magic Vape, nous considérons que la réglementation doit permettre une concurrence équitable entre les professionnels, tout en assurant la sécurité des produits et le respect de l’interdiction de vente aux mineurs.
Sachets de nicotine : des amendements pour réorganiser leur commercialisation
Les sachets de nicotine, également appelés pouches, sont concernés par une autre série de propositions.
Ces petits sachets sans tabac sont destinés à être placés entre la lèvre et la gencive afin de diffuser de la nicotine.
Ils ne doivent pas être confondus avec les substituts nicotiniques médicaux, comme les gommes ou les pastilles utilisées dans le sevrage tabagique.
Quelle est la réglementation actuelle des sachets de nicotine ?
Une interdiction nationale concernant plusieurs produits oraux contenant de la nicotine est entrée en vigueur le 1er avril 2026.
Cette mesure concerne notamment les sachets de nicotine, avec des exceptions pour les dispositifs médicaux autorisés.
Les amendements I-1773 et I-1826 proposent de modifier le cadre applicable à certaines catégories de sachets.
Que prévoient les amendements I-1773 et I-1826 ?
Les propositions envisagent notamment :
- une commercialisation encadrée de sachets contenant au maximum 16,6 mg de nicotine ;
- une interdiction de vente aux mineurs ;
- une distribution réservée au réseau des buralistes ;
- une fiscalité spécifique à ces produits.
L’amendement I-1826 prévoit un tarif initial d’accise de zéro euro pour mille grammes à partir du 1er mars 2027.
L’amendement I-1773 propose un mécanisme fiscal différent, avec une taxation progressive.
Au 24 octobre 2026, le statut administratif des amendements doit encore être surveillé. Le I-1773 apparaît comme « À discuter », tandis que la fiche officielle consultée du I-1826 indique « En traitement ».
Un débat sur la cohérence de la politique de santé publique
Ces propositions soulèvent une question de fond : faut-il autoriser certains produits nicotiniques sans combustion tout en réservant leur distribution à un réseau commercial particulier ?
Les partisans de cette approche mettent en avant la traçabilité, le contrôle de l’âge et l’encadrement sanitaire.
Ses opposants peuvent estimer qu’elle risque de concentrer la distribution au détriment d’autres acteurs économiques.
Cette question mérite un débat transparent, fondé sur des données sanitaires et économiques, sans assimiler automatiquement tous les produits contenant de la nicotine à des cigarettes combustibles.
PLF 2027 cigarette électronique : quelles conséquences pour les vapoteurs ?
Pour les utilisateurs adultes, trois sujets méritent une attention particulière.
1. Le prix des e-liquides
Une accise pourrait augmenter le coût des produits selon le taux finalement retenu.
Les grandes contenances seraient particulièrement concernées par une taxe calculée au millilitre.
2. La disponibilité des produits
De nouvelles conditions de distribution pourraient modifier le nombre de commerces autorisés à vendre certains produits du vapotage.
L’impact réel dépendrait des dispositions adoptées, de leur calendrier et des éventuelles périodes de transition.
3. Le choix et l’accompagnement
Les boutiques spécialisées proposent des équipements, des consommables et des informations techniques permettant aux adultes de choisir des produits adaptés à leur matériel.
La préservation d’un réseau diversifié peut contribuer à maintenir cette offre spécialisée.
Il reste cependant indispensable de rappeler que le vapotage n’est pas sans risque et qu’il s’adresse principalement aux fumeurs adultes qui cherchent une alternative au tabac fumé. Les non-fumeurs et les mineurs ne doivent pas commencer à vapoter.
Calendrier PLF 2027 : les prochaines étapes à surveiller
Après les débats d’octobre, plusieurs échéances parlementaires sont annoncées.
| Date | Événement à surveiller |
|---|---|
| 23 octobre 2026 | Rejet du PLFSS à l’Assemblée nationale |
| 27 octobre 2026 | Reprise annoncée de l’examen du PLF |
| 27–28 octobre 2026 | Examen possible des amendements après l’article 16 |
| 3 novembre 2026 | Vote annoncé sur la partie recettes du PLF |
| 9 novembre 2026 | Début annoncé de l’examen du PLFSS au Sénat |
Ces dates correspondent au calendrier annoncé au 24 octobre 2026 et restent susceptibles d’être modifiées.
L’examen des amendements dépend notamment de l’avancement des débats, de l’organisation des séances et des décisions de procédure.
Un amendement placé après l’article 16 n’est donc pas nécessairement examiné à une date précise.
Pourquoi Magic Vape suit attentivement le PLF 2027
Le secteur français de la cigarette électronique repose sur des fabricants, des distributeurs, des boutiques spécialisées et des consommateurs adultes.
Toute évolution fiscale ou commerciale peut avoir des répercussions sur cet écosystème.
Pour les entreprises indépendantes, la stabilité réglementaire est importante afin d’anticiper les investissements, les stocks et l’évolution des prix.
Pour les consommateurs, la transparence est essentielle : il faut savoir quelles mesures sont envisagées, lesquelles sont adoptées et quand elles pourraient éventuellement entrer en application.
Magic Vape défend une information claire, une réglementation proportionnée et le maintien d’un accès légal aux produits du vapotage pour les adultes.
Notre objectif est de suivre les décisions parlementaires sans annoncer prématurément des mesures qui ne sont encore que des propositions.
FAQ : PLF 2027 cigarette électronique
La cigarette électronique sera-t-elle taxée en 2027 ?
Plusieurs propositions de taxation sont examinées dans le cadre du PLF 2027. Leur existence ne signifie pas qu’une nouvelle taxe est définitivement adoptée.
Une taxe de 15 € sur les e-liquides de 100 ml est-elle prévue ?
L’amendement I-3643 propose une accise de 0,15 € par millilitre, soit 15 € pour 100 ml. Il s’agit d’un calcul théorique fondé sur un amendement, et non d’une hausse de prix déjà décidée.
Les e-liquides sans nicotine seront-ils concernés ?
L’amendement I-3643 inclut les liquides sans nicotine, tandis que le I-244 propose de les exclure. Le résultat dépendra des dispositions finalement retenues.
Les boutiques de vape vont-elles fermer ?
Aucune fermeture générale des boutiques indépendantes ne peut être annoncée sur la base des amendements examinés. Certaines propositions pourraient toutefois modifier les conditions d’autorisation et de distribution.
La vente en ligne de cigarettes électroniques sera-t-elle interdite ?
Des propositions d’encadrement sont discutées, mais une interdiction générale nouvelle de la vente en ligne ne doit pas être présentée comme acquise.
Les buralistes auront-ils l’exclusivité de la vente ?
Des propositions visent à réserver certains produits nicotiniques au réseau des buralistes. D’autres textes concernent plus largement la distribution des produits du vapotage. Aucun monopole général nouveau ne peut être considéré comme définitivement adopté à ce stade.
Le rejet du PLFSS 2027 met-il fin aux débats sur la vape ?
Non. Le PLFSS et le PLF sont deux textes différents. Le rejet du premier n’entraîne pas automatiquement l’abandon des amendements déposés sur le second.
Quand connaîtra-t-on les décisions définitives ?
Les décisions dépendront de la suite de l’examen parlementaire, des éventuelles modifications du Sénat et de l’adoption définitive des textes.
Conclusion : une période décisive pour la cigarette électronique en France
Le PLF 2027 cigarette électronique ouvre un débat majeur sur la fiscalité des e-liquides, les conditions de vente et l’avenir des commerces spécialisés.
Le rejet du PLFSS le 23 octobre ne met pas fin aux discussions. Plusieurs amendements restent à examiner, notamment ceux qui concernent la taxation des liquides et la distribution des produits nicotiniques.
Les prochaines séances parlementaires permettront de savoir quelles propositions sont retenues, modifiées ou rejetées.
Chez Magic Vape, nous continuerons à suivre ces évolutions et à informer nos lecteurs des décisions officielles concernant le vapotage en France.
Retrouvez nos actualités et informations sur www.magic-vape.fr.
Article publié le 24 octobre 2026. Informations susceptibles d’évoluer au cours de l’examen parlementaire.
Sources officielles
- Assemblée nationale — Rejet du PLFSS 2027
- Assemblée nationale — Scrutin n° 9097
- Amendement I-3643 — Taxation à 0,15 €/ml
- Amendement I-244 — Taxation différenciée
- Amendement I-1773 — Sachets de nicotine
- Amendement I-1826 — Sachets de nicotine
- Service-Public — Interdiction de plusieurs produits oraux contenant de la nicotine